
Tresor-Sicherheitsstufen erklärt: Welcher Widerstandsgrad für welche Versicherungssumme?
Der Tresor ist gekauft – und die Versicherung zahlt trotzdem nur einen Bruchteil? Was die Sicherheitsstufen bedeuten, warum Verankerung zählt und wie Sie vorher die richtige Klasse finden.
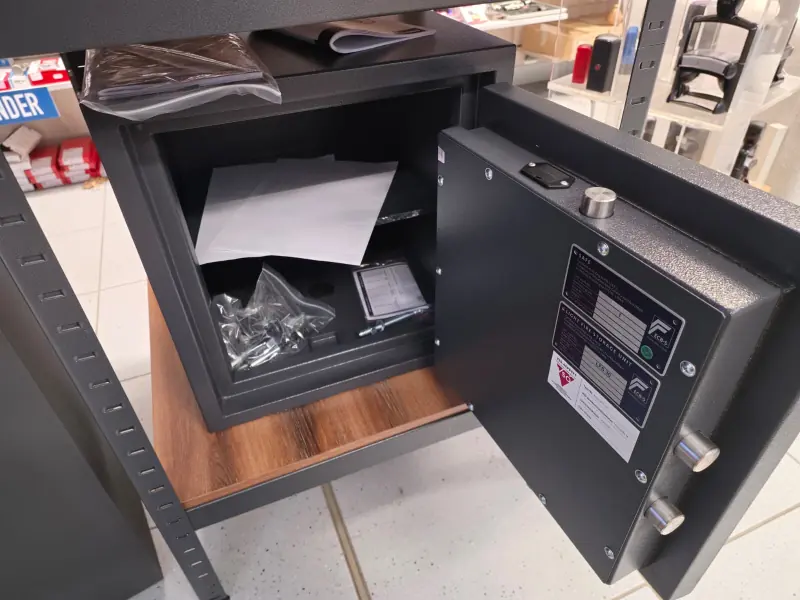
Je höher die geprüfte Sicherheitsstufe eines Tresors, desto mehr Bargeld und Wertsachen versichern Hausrat- und Geschäftsversicherungen darin. Am unteren Ende stehen Sicherheitsschränke nach EN 14450 (S1, S2), darüber Wertschutzschränke nach EN 1143-1 mit den Widerstandsgraden 0, I, II und höher. Wie viel Ihr Versicherer je Stufe tatsächlich übernimmt, steht in Ihrer Police – und Tresore unter 1.000 kg zählen meist nur, wenn sie fachgerecht verankert sind.
Das Wichtigste in Kürze
- EN 14450 (S1, S2) ist die Einstiegsklasse, EN 1143-1 (Grad 0 bis V und höher) die Klasse für höhere Werte.
- Versicherungssummen steigen mit dem Widerstandsgrad – die genauen Grenzen legt Ihr Vertrag fest.
- Laut Herstellern und Norm gilt die Einstufung bei Tresoren unter 1.000 kg nur mit fachgerechter Verankerung.
- Feuerschutz ist eine eigene Prüfung und kein Einbruchschutz.
- Klären Sie die Anforderungen Ihres Versicherers schriftlich, bevor Sie kaufen.
EN 14450 und EN 1143-1: Zwei Normen, zwei Ligen
Viele Tresore im Handel sehen ähnlich aus, gehören aber zu ganz unterschiedlichen Ligen. Der Unterschied steckt in der Prüfung: Bei geprüften Tresoren versucht ein Prüflabor mit definierten Werkzeugen, den Tresor aufzubrechen. Je länger er standhält und je aufwendiger das Werkzeug sein muss, desto höher die Einstufung.
| Norm und Stufe | Bezeichnung | Typischer Einsatz | Versicherbarkeit (grob) |
|---|---|---|---|
| ungeprüft | Möbeltresor, Geldkassette | Sichtschutz für Kleinigkeiten | kaum, oft gar nicht anerkannt |
| EN 14450 S1 | Sicherheitsschrank | Dokumente, kleine Bargeldbeträge | niedrig |
| EN 14450 S2 | Sicherheitsschrank | etwas höhere Werte im Haushalt | niedrig bis mittel |
| EN 1143-1 Grad 0 | Wertschutzschrank | Schmuck, Bargeld, auch Waffen | mittel |
| EN 1143-1 Grad I | Wertschutzschrank | höhere Werte im Privathaushalt | deutlich höher |
| EN 1143-1 Grad II und höher | Wertschutzschrank | sehr hohe Werte, Gewerbe | hoch, Gewerbe meist individuell |
Die Spalte „Versicherbarkeit“ ist bewusst grob gehalten. Typische Richtwerte der Versicherer unterscheiden sich je nach Gesellschaft, nach Privat- oder Gewerbevertrag und danach, ob Bargeld oder Schmuck gemeint ist – maßgeblich ist immer Ihre Police.
Welche Versicherungssumme ist je Stufe üblich?
Versicherer orientieren sich an Empfehlungen der Branche und legen daraus eigene Entschädigungsgrenzen fest. Das Grundprinzip ist überall gleich: Mit jedem Widerstandsgrad steigt der Betrag, den der Versicherer für Wertsachen im Tresor ersetzt. Bargeld wird dabei oft enger begrenzt als Schmuck oder Urkunden. Gewerbliche Verträge sehen andere Grenzen vor als private Hausratverträge.
Deshalb unser Rat: Fragen Sie nicht „Welcher Tresor ist der beste?“, sondern „Was will ich darin aufbewahren, und was verlangt meine Versicherung dafür?“ Mit dieser Antwort lässt sich die passende Stufe in wenigen Minuten bestimmen. Bringen Sie die Angaben Ihres Versicherers einfach mit in unsere Ausstellung in Melsungen – dann zeigen wir Ihnen Modelle, die genau passen. Einen Überblick finden Sie auf unserer Seite Tresore und Waffenschränke.
Warum Tresore unter 1.000 kg verankert werden müssen
Ein Tresor, der sich mit einer Sackkarre wegtragen lässt, schützt nur bis zur nächsten Werkstatt des Täters. Deshalb gilt laut Herstellerangaben und Norm: Wertschutzschränke unter 1.000 kg Eigengewicht müssen fachgerecht am Aufstellort verankert werden, damit die geprüfte Sicherheitsstufe gilt. Versicherer verlangen das entsprechend. Ist der Tresor nicht verankert, kann die Einstufung entfallen oder herabgesetzt werden.
Worauf es bei der Verankerung ankommt:
- Untergrund: Hersteller verlangen in der Regel eine Verankerung im tragenden Beton. Ein Estrich allein reicht nach Herstellerangaben meist nicht.
- Material: Es werden die vom Hersteller vorgesehenen Anker verwendet.
- Aufstellort: Nicht immer lässt sich überall bohren – etwa über Fußbodenheizung oder in Holzbalkendecken. Das sollte vor dem Kauf geklärt sein.
Lässt sich ein Tresor baulich nicht verankern, sprechen Sie vorher mit Ihrem Versicherer, wie er das bewertet. Transport, Aufstellung und Verankerung besprechen wir je nach Größe, Gewicht und Untergrund im Einzelfall mit Ihnen.
Feuerschutz, Elektronik oder Schlüsselschloss – worauf noch achten?
Feuerschutz ist eine eigene Prüfung
Ein Einbruchschutz-Tresor ist nicht automatisch feuerfest – und umgekehrt. Feuerschutz wird separat geprüft, etwa nach EN 15659 für Papier oder EN 1047-1 für empfindliche Datenträger. Wer Urkunden, Testamente oder Festplatten schützen will, braucht beides oder einen Tresor mit doppelter Prüfung.
Das Schloss
| Schlossart | Vorteil | Worauf achten |
|---|---|---|
| Schlüsselschloss | einfach, ohne Batterie | Schlüssel sicher und getrennt verwahren |
| Mechanisches Zahlenschloss | kein Schlüssel nötig | Einstellen braucht etwas Übung |
| Elektronikschloss | schnell, Code änderbar | Batteriewechsel, Notöffnung |
| Fingerabdruckschloss | sehr bequem | Notöffnung per Code oder Schlüssel |
Auch Schlösser werden geprüft. Für höhere Widerstandsgrade und bestimmte Versicherungsgrenzen sind geprüfte Hochsicherheitsschlösser Voraussetzung – die Prüfunterlagen des Tresors weisen das aus.
Größe
Planen Sie großzügig. Fast jeder Tresor ist nach ein paar Jahren voller als gedacht. Und je schwerer er ist, desto schwieriger wird ein Abtransport – für Sie bei einem Umzug, aber eben auch für Täter.
So finden Sie die Anforderungen Ihres Versicherers heraus
- Vertrag lesen: Suchen Sie in Ihren Bedingungen nach Abschnitten zu Wertsachen und Wertschutzschränken.
- Schriftlich nachfragen: Welche Stufe und welche Verankerung verlangt der Versicherer für die Summe, die Sie aufbewahren möchten?
- Unterschied Bargeld und Schmuck klären: Die Grenzen sind oft verschieden.
- Nachweis aufbewahren: Plakette, Prüfunterlagen und Kaufbeleg gehören zu Ihren Versicherungsunterlagen.
- Gesamtkonzept denken: Manche Versicherer honorieren zusätzliche Sicherungen – mehr dazu im Ratgeber Hausratversicherung: Rabatt für eine Alarmanlage?.
Typische Fehler beim Tresorkauf
- Nach Preis statt nach Stufe kaufen: Ein ungeprüfter Tresor sieht massiv aus, zählt für den Versicherer aber kaum.
- Verankerung vergessen: Der Tresor steht frei im Schrank – und die Einstufung gilt nicht.
- Zu klein gekauft: Nach kurzer Zeit liegen Wertsachen wieder daneben.
- Schlüssel neben dem Tresor: Wer den Tresorschlüssel in der Schreibtischschublade aufbewahrt, macht es Tätern leicht.
- Prüfunterlagen nicht aufgehoben: Im Schadenfall fehlt dann der Nachweis.
Diese Übersicht ist eine allgemeine Information und keine Versicherungs- oder Rechtsberatung. Verbindlich sind die Bedingungen Ihres Vertrags.
Bewahren Sie Waffen auf, gelten zusätzlich die Vorgaben des Waffenrechts – sie sind im Ratgeber Waffenschrank-Vorschriften zusammengefasst.
Ihr nächster Schritt
Sie wissen, was in den Tresor soll, und kennen die Vorgaben Ihres Versicherers? Dann kommen Sie in unsere Ausstellung in der Fritzlarer Straße 1 in Melsungen. Wir beraten Sie zur passenden Sicherheitsstufe, zeigen Ihnen Schlossvarianten im Original und besprechen Lieferung und Verankerung im Einzelfall – damit der Tresor so steht, wie Ihre Versicherung es verlangt. Ein Tresor hält Täter auf, eine Alarmanlage meldet sie: Gern planen wir beides zusammen. Mehr auf der Seite Tresore und Waffenschränke in Melsungen oder über das Kontaktformular.